Opinión
Los reguladores no tienen ni idea de qué es un mercado de predicción
Un mismo contrato es juego para unos, derivado financiero para otros y quizá criptoactivo, según a quién se pregunte. Lo dicen sus propios documentos.
Por el Equipo de foroprediccion.com. . 4 min de lectura.
El título es duro, pero no es nuestro: lo firman ellos. Basta con leer lo que han publicado en 2026 los organismos que dicen saber qué es un mercado de predicción. Cada uno ha visto una cosa distinta, y alguno ha visto dos a la vez.
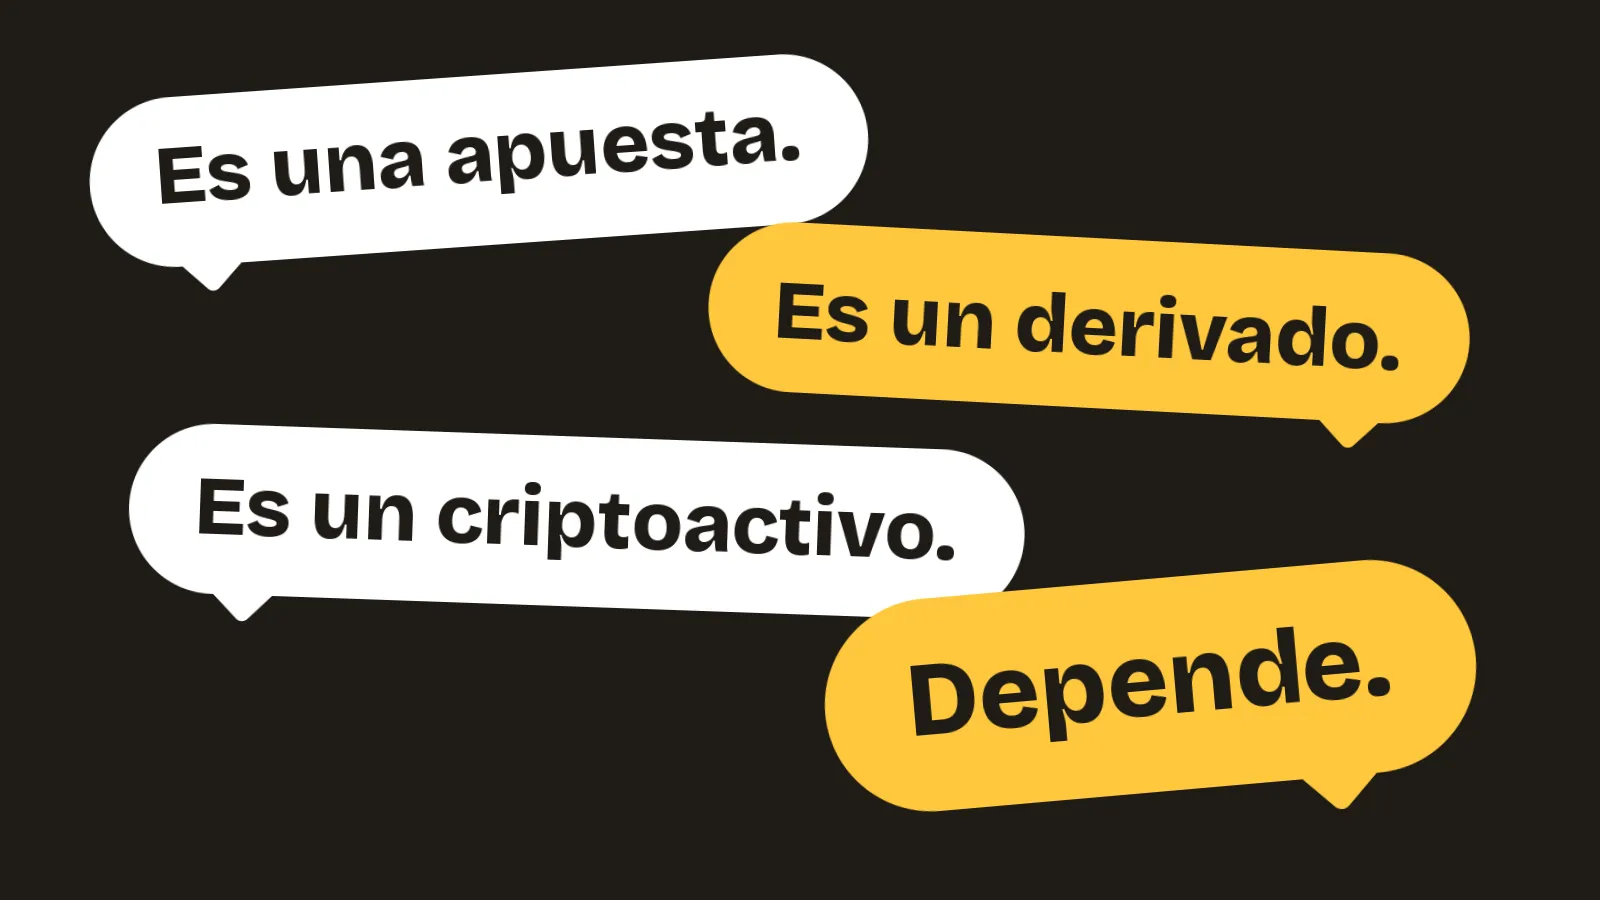
Un contrato, tres etiquetas
Tomemos un contrato cualquiera: "¿Habrá adelanto electoral antes de fin de año?". Vale entre 0 y 1 y paga 1 si acierta. Esto es lo que es, según a quién se pregunte:
- Para el regulador español del juego, una apuesta. La DGOJ escribió en mayo que estos mercados tienen "naturaleza de juego de azar" y que el modelo "se conoce también como apuestas cruzadas". En la misma nota explica que los precios "reflejan la probabilidad" de cada resultado y que los usuarios operan "entre sí dentro de un mercado". Es decir, describe un mercado y le pone la etiqueta del juego de azar (fuente 1).
- Para el supervisor europeo de los mercados, depende. ESMA dice que un contrato de eventos puede ser un instrumento financiero, un criptoactivo o un producto de juego, "dependiendo de sus características" (fuente 3). En su declaración de julio afirma que "no todos los contratos de eventos son instrumentos financieros" y, una página después, que es "probable" que lo sean (fuente 4).
- Para la Comisión Europea, una pregunta. En su consulta sobre el reglamento de criptoactivos ha preguntado si los mercados de predicción que funcionan sobre una cadena de bloques deben regirse por la norma de los instrumentos financieros o por la de los criptoactivos (fuente 5). Cuando quien tiene que escribir la norma pregunta qué norma toca, no hace falta añadir mucho.
La autoridad francesa del juego, que ha ordenado bloquear Polymarket, lo admite en su propia nota: "la naturaleza híbrida de estos mercados puede explicar los distintos enfoques de las autoridades reguladoras en el mundo" (fuente 6). Traducido: no nos ponemos de acuerdo porque no sabemos dónde meterlo.
En EE.UU., tres tribunales y dos respuestas
Allí el supervisor de derivados dice que estos contratos son suyos (fuente 12), y varios estados dicen que son apuestas y que les corresponden a ellos. Los tribunales de apelación han mirado los mismos contratos deportivos de la misma empresa. Uno consideró probable que sean derivados financieros (fuente 7). Otros dos le quitaron la razón a la empresa y dejaron que los estados apliquen sus leyes de juego a esos contratos; para uno de ellos, la "sustancia" de esos contratos es la apuesta deportiva (fuente 8, fuente 9). Son decisiones provisionales, y el Tribunal Supremo tiene pendiente decidir si admite un recurso (fuente 13).
Si los jueces federales de un mismo país no coinciden sobre lo que tienen delante, pedirle al usuario que lo tenga claro es mucho pedir.
Una licencia que no tiene nadie
La DGOJ dice que explotar estos mercados en España exige "una licencia administrativa específica". Hemos mirado su buscador de operadores: la licencia de "Otras apuestas cruzadas", la que por nombre parecería la suya, no la tiene ningún operador (fuente 2). Los propios reguladores del juego reconocen en su declaración conjunta de junio que estas plataformas están "sin regular en la mayoría de países" (fuente 11).
O sea: se exige una licencia que la DGOJ no nombra, la que por nombre encajaría no la tiene nadie, y a la vez se admite que la actividad está sin regular. Eso no es regular un sector. Es llegar tarde y tirar de la norma que había a mano.
Hay quien sí se ha sentado a pensarlo
Gibraltar publicó en julio un reglamento propio. Lo hace dentro de su ley del juego, pero crea una autorización específica para operar mercados de predicción y los trata como "una actividad diferenciada", que no se considera apuesta por el mero hecho de ser lo que es (fuente 10). Se puede discutir el detalle, pero al menos alguien se ha hecho la pregunta correcta: qué es esto y qué reglas necesita.
Lo que pedimos
No pedimos que no haya reglas. Un mercado donde se juega dinero necesita identificación de usuarios, protección de menores, vigilancia contra el uso de información privilegiada y reglas claras de resolución. Los reguladores tienen razón cuando lo exigen.
Lo que pedimos es que decidan qué están regulando antes de sancionarlo. Hoy la misma actividad es apuesta en Madrid, derivado en un tribunal de Filadelfia, pregunta abierta en Bruselas y categoría propia en Gibraltar. Con ese mapa, el problema no lo tienen las plataformas ni sus usuarios. Lo tienen quienes han de escribir las reglas y todavía no saben sobre qué.
¿Tú qué crees?
Fuentes
- La DGOJ abre expediente sancionador a las plataformas Polymarket y Kalshi y ordena el bloqueo de sus webs. Dirección General de Ordenación del Juego, 26 de mayo de 2026. Consultado el 1 de octubre de 2026.
- Buscador de operadores. Dirección General de Ordenación del Juego. Consultado el 1 de octubre de 2026.
- ESMA Report on Trends, Risks and Vulnerabilities No. 2, 2026 (TRV Risk Monitor), ESMA50-1949966494-4282. Autoridad Europea de Valores y Mercados (ESMA), 10 de septiembre de 2026. Consultado el 1 de octubre de 2026.
- Public Statement on the application of the national product intervention measures on binary options to event contracts, ESMA35-243228190-8148. Autoridad Europea de Valores y Mercados (ESMA), 3 de julio de 2026. Consultado el 1 de octubre de 2026.
- Targeted consultation on the review of Regulation on the Markets in Crypto-Assets (MiCA). Comisión Europea, 20 de mayo de 2026. Consultado el 1 de octubre de 2026.
- Promotion d'une offre de jeux d'argent illégale : blocage du site Polymarket. Autorité nationale des jeux (ANJ), Francia, 17 de julio de 2026. Consultado el 1 de octubre de 2026.
- KalshiEX LLC v. Flaherty, n.º 25-1922. Tribunal de Apelaciones del Tercer Circuito de EE.UU., 6 de abril de 2026. Consultado el 1 de octubre de 2026.
- KalshiEX, LLC v. Assad, n.º 25-7516. Tribunal de Apelaciones del Noveno Circuito de EE.UU., 28 de agosto de 2026. Consultado el 1 de octubre de 2026.
- KalshiEX LLC v. Schuler y KalshiEX LLC v. Orgel, n.º 26-3196 y 26-5235. Tribunal de Apelaciones del Sexto Circuito de EE.UU., 25 de septiembre de 2026. Consultado el 1 de octubre de 2026.
- Prediction Market Regulations 2026 (LN.2026/176). Gobierno de Gibraltar, Laws of Gibraltar, 13 de julio de 2026. Consultado el 1 de octubre de 2026.
- La DGOJ y los reguladores europeos suscriben una declaración conjunta sobre los riesgos de los mercados de predicción durante el Mundial de la FIFA 2026. Dirección General de Ordenación del Juego, 18 de junio de 2026. Consultado el 1 de octubre de 2026.
- CFTC Sues New York Over Prediction Markets Amid Ongoing Efforts to Preserve Jurisdiction (nota 9218-26). Comisión de Negociación de Futuros de Materias Primas de EE.UU. (CFTC), 24 de abril de 2026. Consultado el 1 de octubre de 2026.
- Docket for 26-299 (Flaherty v. KalshiEX, LLC). Tribunal Supremo de EE.UU.. Consultado el 1 de octubre de 2026.